
Il y a vingt ans, j’ai accompagné mon premier client africain à Dubaï. Un négociant en cacao d’Abidjan qui voulait « une société là-bas pour vendre plus facilement en Asie ». Il repartait trois jours plus tard avec une licence en free zone, un compte bancaire en cours d’ouverture et un sourire. Six mois après, il m’appelait : la banque avait gelé le compte faute de documents KYC, sa licence ne couvrait pas l’activité réellement exercée, et ses partenaires indiens exigeaient une structure mainland pour signer. Rien d’illégal, rien de dramatique, mais six mois et plusieurs dizaines de milliers de dirhams perdus pour une question de conception initiale.
Cette histoire résume pourquoi le métier de conseiller en investissement à Dubaï existe. Les Émirats sont l’un des endroits les plus simples au monde pour créer une entreprise, et l’un des plus faciles pour la créer mal. C’est ce constat qui m’a conduit à fonder Africa Business Club Consultancy, et c’est l’expérience que je partage ici comme je le fais régulièrement sur chaawa.com : ce qu’un bon conseiller apporte réellement, ce qu’il ne doit pas promettre, et comment l’utiliser intelligemment dans un projet Émirats–Afrique.
Dubaï, un hub naturel pour l’Afrique — et un terrain qui demande de la méthode
Pourquoi les flux Afrique–Émirats s’intensifient
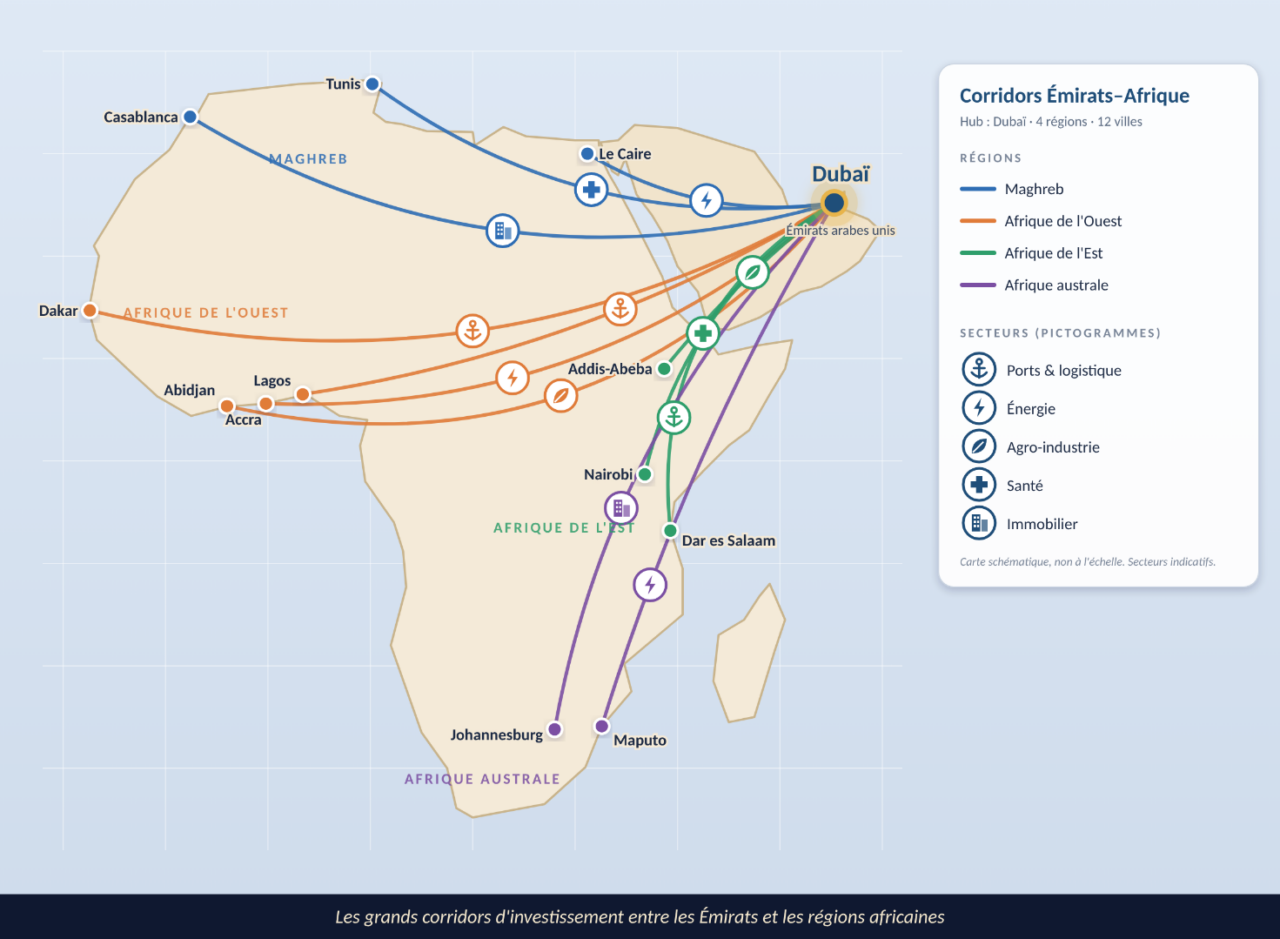
Les raisons sont concrètes et se vérifient sur le terrain : des liaisons aériennes directes vers la plupart des capitales africaines, des ports et une logistique de classe mondiale, une place financière (DIFC, ADGM) reconnue par les banques internationales, et un environnement fiscal lisible. Les groupes émiriens investissent massivement dans les ports, l’énergie, l’agriculture et les télécoms africains, et les entrepreneurs africains utilisent Dubaï comme base d’exportation, de trésorerie et de crédibilité auprès de partenaires asiatiques ou européens.
Dans l’autre sens, un investisseur installé aux Émirats regarde l’Afrique pour ce qu’elle offre : une démographie jeune, des besoins immenses en infrastructures, en logement, en santé, en énergie et en distribution, et des rendements potentiellement supérieurs à ceux des marchés matures. Potentiellement, car ces rendements s’accompagnent de risques réels : volatilité des devises, difficultés de rapatriement des capitaux, cadres réglementaires changeants, gouvernance inégale selon les pays et liquidité limitée à la sortie.
Les trois erreurs que je vois le plus souvent
- Choisir la structure avant de définir le projet. Free zone ou mainland, holding ou société opérationnelle : la réponse dépend de vos clients, de vos flux et de vos partenaires, pas de la brochure la moins chère.
- Sous-estimer la conformité bancaire. Les banques émiriennes appliquent des procédures KYC (Know Your Customer, vérification de l’identité et de l’origine des fonds) strictes, surtout pour des flux impliquant certains pays africains. Un dossier mal préparé, c’est des mois de retard.
- Ignorer la fiscalité du pays africain d’origine ou de destination. Dubaï ne fait pas disparaître vos obligations au Sénégal, au Maroc ou au Nigeria. Chaque pays africain a ses propres règles de résidence fiscale, de contrôle des changes et de retenue à la source.
Un consultant à Dubaï expérimenté passe les premières heures à poser des questions, pas à vendre une licence.
Ce qu’un conseiller en investissement à Dubaï fait vraiment
Concevoir la structure adaptée à vos flux
Le choix entre free zone et mainland est le premier arbitrage, et il mérite un tableau plutôt qu’un slogan.
| Critère | Free zone (ex. DMCC, DIFC, IFZA, JAFZA) | Mainland (licence du Department of Economy and Tourism) |
| Propriété étrangère | 100 % | 100 % pour la plupart des activités depuis la réforme de 2021 (quelques exceptions stratégiques) |
| Clients visés | International, autres sociétés de free zone ; le marché local des Émirats est restreint ou passe par un intermédiaire | Marché local émirien sans restriction + international |
| Marchés publics et grands comptes locaux | Généralement inaccessibles directement | Accessibles |
| Impôt sur les sociétés | 9 % au-delà du seuil de bénéfice imposable, avec un régime à 0 % possible pour la « qualifying free zone person » sur les revenus éligibles, sous conditions strictes | 9 % au-delà du seuil de bénéfice imposable |
| Bureau physique | Du simple « flexi-desk » au bureau complet selon la zone | Bail commercial obligatoire dans la plupart des cas |
| Adapté à | Trading international, holding, services, négoce de matières premières (DMCC), finance régulée (DIFC/ADGM) | Distribution locale, services aux entreprises émiriennes, projets avec contrats publics |
| Point de vigilance | Le régime fiscal à 0 % n’est pas automatique : activités éligibles, substance réelle sur place, comptabilité auditée | Coûts fixes plus élevés ; attention aux activités réglementées |
Les seuils, taux et conditions du régime fiscal émirien sont fixés par la loi fédérale sur l’impôt sur les sociétés et par ses décisions d’application ; ils peuvent évoluer, et seule une vérification auprès d’un fiscaliste agréé fait foi au moment de votre projet.
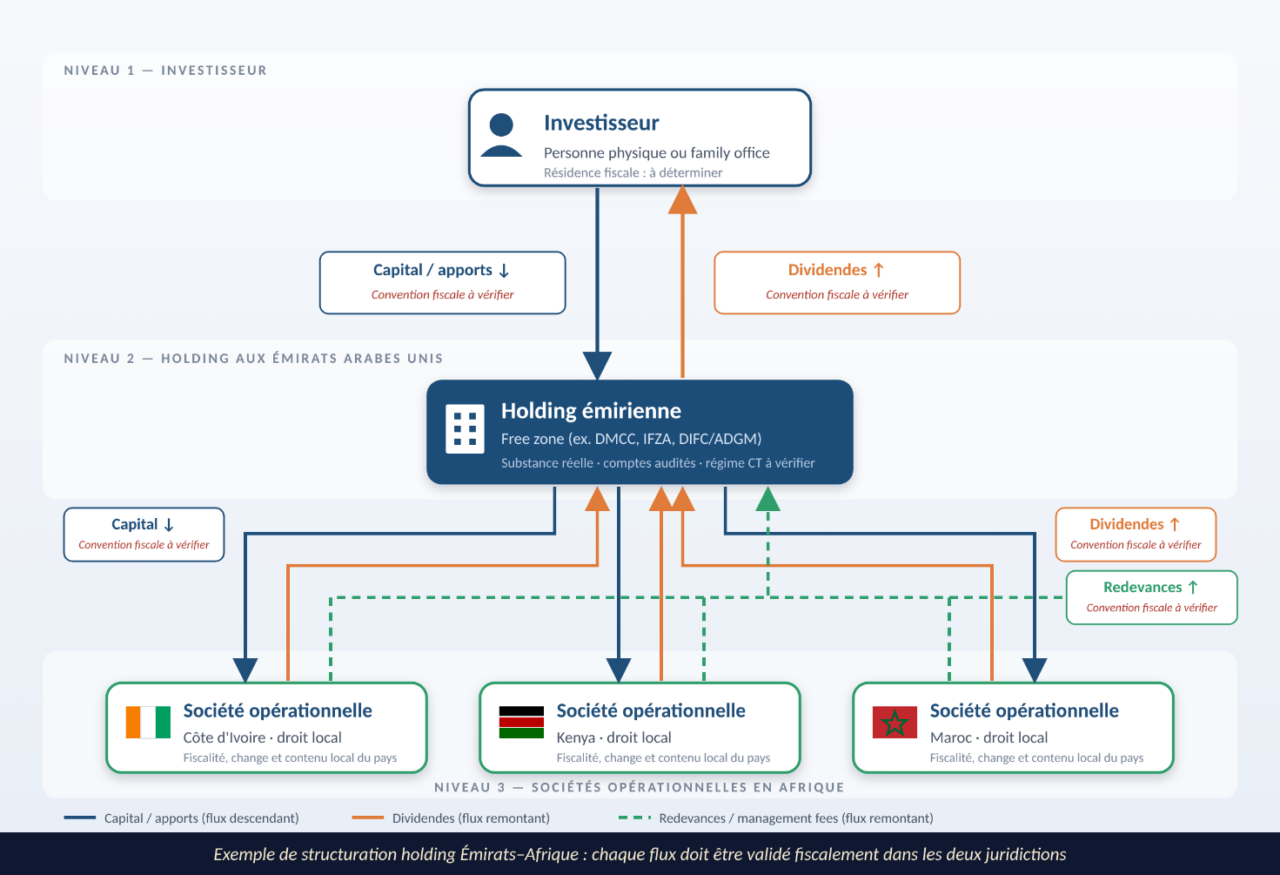
Pour un investisseur africain, la question suivante est souvent celle de la holding : faut-il loger ses participations africaines dans une société émirienne ? Cela peut simplifier la gouvernance, faciliter l’entrée d’investisseurs étrangers et, lorsqu’une convention de non-double imposition existe entre les Émirats et le pays concerné, limiter la double taxation des dividendes. Les Émirats ont signé de nombreuses conventions avec des États africains, mais leur contenu, leur entrée en vigueur et leur application effective varient d’un pays à l’autre : c’est précisément le type de point qu’un Africa UAE advisor sérieux vérifie dossier par dossier, avec un avocat fiscaliste des deux côtés.
Préparer et sécuriser l’accès bancaire
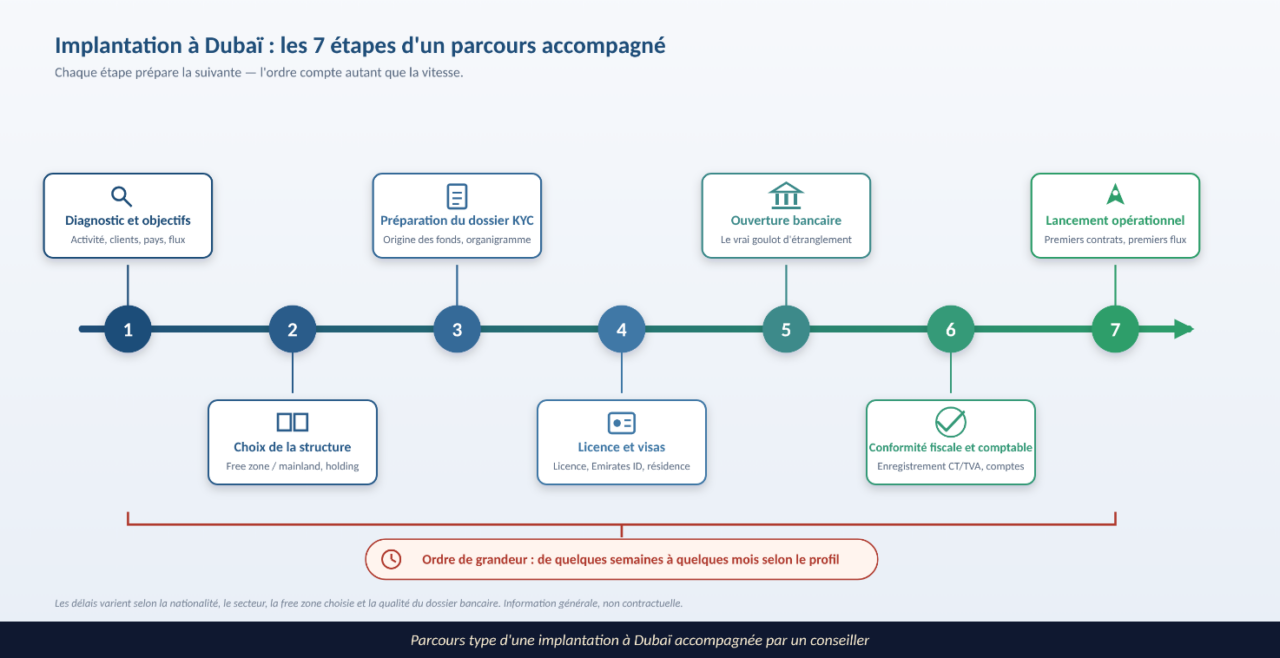
C’est, dans mon expérience, le vrai goulot d’étranglement. Ouvrir un compte professionnel aux Émirats pour une société dont les flux vont vers ou viennent d’Afrique demande un dossier qui raconte une histoire cohérente : qui vous êtes, d’où viennent vos fonds, qui sont vos clients et fournisseurs, pourquoi Dubaï. Un conseiller en investissement à Dubaï qui connaît les attentes des banques vous fait gagner des mois en préparant ce dossier avant même la création de la société, et en orientant vers l’établissement qui accepte réellement votre profil et votre secteur.
Évaluer et structurer les investissements
Selon vos objectifs, le conseiller intervient sur :
- L’immobilier à Dubaï : analyse des quartiers, des promoteurs, des plans de paiement sur plan (off-plan) et des conditions d’éligibilité aux visas de résidence liés à l’investissement immobilier (le visa golden de dix ans, notamment, dont les seuils et conditions sont fixés par les autorités et peuvent changer).
- Les projets en Afrique : due diligence sur le partenaire local, montage via un SPV (Special Purpose Vehicle, société dédiée à un seul projet pour isoler les risques), structuration des garanties, analyse du risque de change et des mécanismes de rapatriement des bénéfices.
- Les fonds et véhicules régulés : pour les investisseurs institutionnels ou les family offices, orientation vers les structures du DIFC ou de l’ADGM, en coordination avec des gestionnaires agréés par les régulateurs locaux.
- Les relations institutionnelles et le réseau : c’est le cœur de ce que nous faisons chez Africa Business Club Consultancy (africabusiness.club) — mettre en relation investisseurs du Golfe, acteurs internationaux et marchés africains, et ouvrir les bonnes portes auprès des administrations des deux côtés. Dans ce corridor, un dossier bien structuré vaut peu sans les bons interlocuteurs.
Un point de déontologie : le conseil en investissement financier (recommandation de titres, gestion de portefeuille) est une activité régulée aux Émirats. Un consultant à Dubaï non agréé peut vous accompagner sur la stratégie, la structuration et la mise en relation ; il ne peut ni ne doit vous recommander un produit financier précis. Exigez de savoir qui est régulé pour quoi.
Les risques du corridor Émirats–Afrique, et comment un bon conseiller les traite
L’honnêteté impose de présenter les risques avec la même clarté que les opportunités.
| Risque | Ce qui se passe concrètement | Levier de mitigation qu’un conseiller met en place |
| Change | Dépréciation d’une devise africaine entre l’investissement et la sortie ; dirham indexé sur le dollar | Facturation en devise forte quand c’est permis, couverture bancaire, échelonnement des apports, clauses contractuelles d’ajustement |
| Rapatriement des capitaux | Contrôle des changes, délais ou plafonds de transfert dans certains pays | Vérification préalable du régime de change du pays, enregistrement de l’investissement auprès des autorités locales, structuration via holding |
| Réglementation | Changement de règles fiscales, d’agrément ou de contenu local | Veille juridique continue, clauses de stabilisation dans les contrats, avocat local dès le départ |
| Gouvernance et partenaire | Partenaire local peu transparent, conflits d’associés | Due diligence approfondie, pacte d’associés, SPV par projet, droits de sortie négociés en amont |
| Conformité bancaire | Blocage ou fermeture de compte pour flux jugés à risque | Dossier KYC complet, cohérence entre licence et activité réelle, documentation de chaque flux |
| Liquidité | Difficulté à revendre une participation ou un bien | Horizon d’investissement réaliste, stratégie de sortie définie avant d’entrer, diversification |
Aucun conseiller ne supprime ces risques. Un bon conseiller les nomme, les chiffre quand c’est possible et vous laisse décider en connaissance de cause.
Comment reconnaître un conseiller fiable
Après deux décennies, voici ma grille de lecture :
- Il commence par vos flux, pas par une offre. S’il vous propose une free zone avant de savoir qui sont vos clients, changez d’interlocuteur.
- Il parle des deux côtés. Un Africa UAE advisor crédible connaît les règles émiriennes et sait vous dire où s’arrêtent ses compétences sur le droit sénégalais, marocain ou kényan — et vous renvoie vers un avocat local.
- Il vous dit non. Sur un visa golden qui ne correspond pas à votre profil, sur une structure trop complexe pour votre taille, sur un partenaire qui sent mauvais.
- Il est transparent sur sa rémunération : honoraires, commissions éventuelles des free zones ou des promoteurs, et conflits d’intérêts.
- Il ne promet ni rendement ni « zéro impôt ». Les Émirats offrent un cadre fiscal avantageux, pas une absence d’obligations, et votre pays d’origine conserve souvent des droits.
- Il laisse une trace de sa pensée. Un conseiller qui écrit, qui explique publiquement ses raisonnements et ses erreurs — c’est l’exercice que je m’impose sur chaawa.com — est plus facile à juger qu’un conseiller qui ne vend que des rendez-vous.
Vos prochaines étapes concrètes
Choisir un conseiller en investissement à Dubaï, ce n’est pas acheter une licence plus vite ; c’est éviter de rejouer l’histoire de mon négociant en cacao. Pour bien démarrer :
- Écrivez votre projet en une page : activité, clients, pays, flux financiers attendus, horizon.
- Listez vos obligations dans votre pays d’origine avec un fiscaliste local avant de parler structure émirienne.
- Rencontrez deux ou trois consultants à Dubaï, posez-leur les mêmes questions et comparez la qualité des questions qu’ils vous posent en retour.
- Préparez votre dossier bancaire (origine des fonds, contrats, relevés, organigramme) dès maintenant.
- Définissez votre stratégie de sortie avant d’investir, surtout sur un projet africain.
- Faites valider le montage final par un avocat et un fiscaliste agréés dans chaque juridiction concernée.
Si vous souhaitez confronter votre projet à un regard de praticien, l’équipe d’Africa Business Club Consultancy est joignable via africabusiness.club ; et pour continuer la réflexion à votre rythme, mes analyses sur le corridor Émirats–Afrique sont publiées sur chaawa.com.
Les Émirats et l’Afrique forment l’un des corridors d’affaires les plus dynamiques de cette décennie. Il récompense ceux qui le traversent avec méthode.
Nidhal Chaawa — Fondateur et CEO, Africa Business Club Consultancy (Émirats arabes unis)
FAQ
À quoi sert un conseiller en investissement à Dubaï si la création d’entreprise est si simple ?
À choisir la bonne structure pour vos flux réels, préparer l’accès bancaire et éviter les erreurs de conception qui coûtent des mois. La création est rapide ; la bonne création demande de la méthode.
Quelle différence entre un consultant à Dubaï et un conseiller financier agréé ?
Le consultant accompagne la stratégie, la structuration et les démarches. La recommandation de produits financiers est une activité régulée aux Émirats, réservée aux professionnels agréés. Demandez toujours qui est régulé pour quoi.
Qu’est-ce qu’un Africa UAE advisor ?
Un conseiller spécialisé dans les investissements entre les Émirats et l’Afrique, qui connaît les règles émiriennes et travaille en réseau avec des avocats et fiscalistes dans les pays africains concernés. C’est le positionnement d’Africa Business Club Consultancy, présenté sur africabusiness.club.
Une société à Dubaï supprime-t-elle mes impôts dans mon pays africain ?
Non. Chaque pays conserve ses règles de résidence fiscale et de retenue à la source. Une convention de non-double imposition peut limiter la double taxation, mais son existence et son application doivent être vérifiées pays par pays.
Free zone ou mainland pour investir en Afrique depuis Dubaï ?
Pour une holding ou du négoce international, la free zone est souvent adaptée ; pour vendre sur le marché local émirien ou répondre à des appels d’offres, la mainland s’impose. La réponse dépend de vos clients et de vos flux, pas du prix de la licence.